كيف تقرر شركة التأمين هل ستُصلح سيارتكم المتضررة أم يُصرَّح بأنها غير قابلة للإصلاح اقتصاديا؟
حين تتضرر سيارة بشكل بالغ بعد حادثة، يطرح سؤال متكرر: هل ستمول شركة التأمين إصلاحها، أم ستعتبر أنها لم تعد قابلة للإصلاح في ظروف مبررة اقتصاديا؟
للجواب، ينبغي مقارنة عنصرين أساسيين: قيمة السيارة يوم الحادثة والكلفة المقدرة للإصلاحات.
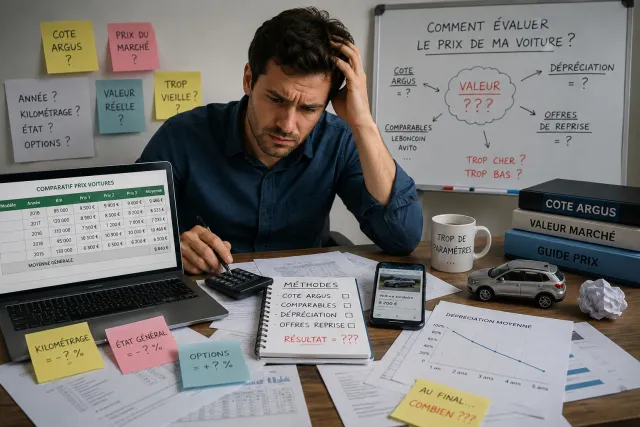
تقابل هذه القيمة قيمة السيارة في السوق قبل الحادثة مباشرة. وتتوقف على الخصوص على ماركتها وطرازها وعمرها ومسافتها المقطوعة وحالتها وصيانتها وتجهيزاتها وسوق السيارات وقت الحادثة.
لنأخذ مثالا: تساوي سيارة 95 000 درهم قبل الحادثة، وقُدّرت الإصلاحات بـ 120 000 درهم. فحتى لو أمكن تقنيا إعادتها إلى حالتها، فإن كلفة الأشغال تتجاوز قيمتها قبل الحادثة. ويمكن حينئذ اعتبار السيارة غير قابلة للإصلاح اقتصاديا.
من المهم التمييز بين المفهومين. ففي الحالة الأولى، قد يكون الإصلاح ممكنا تقنيا لكنه غير متناسب اقتصاديا. وفي الثانية، قد تحول حالة السيارة دون إعادتها إلى السير وفق متطلبات السلامة والتنظيم.
يلعب الخبير دورا محوريا: فهو يقيّم الأضرار ويقدر كلفة الأشغال ويحدد قيمة السيارة. وإذا رأى المالك أن القيمة المعتمدة ضعيفة جدا، فعليه أن يطلب العناصر التي استُعملت في احتسابها. وفي حال استمرار الخلاف، يمكن التفكير في خبرة مضادة.
القيمة حسب جدول التأمين ليست ثمن الشراء الأصلي. إنها تقدير لقيمة السيارة في السوق وقت الحادثة. ولذلك، قبل قبول تعويض مهم، من المفيد التحقق من أهم المعطيات المعتمدة في تقرير الخبرة.
جدير بالمعرفة — قد تختلف قواعد التعويض حسب عقد التأمين ووضعية السيارة. بالنسبة لملف فردي، تحققوا من الوثائق التعاقدية، وإن لزم الأمر اطلبوا رأيا مهنيا.
لا تفوّتوا بعد اليوم موعد انتهاء تأمينكم
قبل قبول تعويض، قارنوا المبلغ المعتمد بتقديركم الخاص.
قدّروا القيمة حسب جدول التأمين لسيارتي ←